מהחלטת הרכישה ועד שחרור הכספים מחשבון הליווי.
דו"ח אפס לליווי בנקאי
עלויות, הכנסות, לוחות זמנים, רווח יזמי ורגישות. בפורמט שהבנקים מכירים.
בדיקת כדאיות לפני רכישה
מה אפשר לבנות, כמה זה ישווה ומה הסיכונים התכנוניים. לפני שמשלמים על הקרקע.
תחשיב תקן 21
הרווחיות ליזם והתמורה הסבירה לבעלי הדירות בפינוי-בינוי. הבסיס להסכם ולהצגה לרשות.
ניתוח זכויות ותכנון מיטבי
זכויות מוקנות, פוטנציאל לפי תכניות מתאר, הקלות ושימושים. איזה תמהיל ממקסם שווי.
בחינת חלופות
תמ"א 38/2 מול פינוי-בינוי מול הריסה ובנייה. השוואה כלכלית ותכנונית במסמך אחד.
ליווי שוטף לבנק
דו"חות התקדמות, עדכוני תקציב ושחרור כספים לאורך הפרויקט.
ארבעה שלבים. בפורמט שהבנק המלווה מצפה לו.
- 1
קלט מהיזם
תכנית, אומדן עלויות, לוח זמנים, מבנה מימון. פגישת פתיחה עם האדריכל.
- 2
בדיקה עצמאית
זכויות, שווי מכירה לפי עסקאות השוואה, בדיקת סבירות העלויות.
- 3
דו"ח אפס
תזרים, רווח, ניתוח רגישות ונספחים. הגשה לבנק וליווי בשאלות.
- 4
ליווי
דו"חות תקופתיים ועדכון בכל שינוי מהותי בפרויקט.
אנחנו מכינים טבלאות איזון לרשויות ובדיקות כדאיות ליזמים. אנחנו רואים את שני צידי המשוואה.
יזם שמגיע לרשות עם תחשיב שאנחנו הכנו, מגיע עם מסמך שהרשות מכירה את השפה שלו. בנק שמקבל דו"ח אפס שלנו, מקבל מספרים שנבדקו מול השוק ולא רק מול האקסל של היזם.
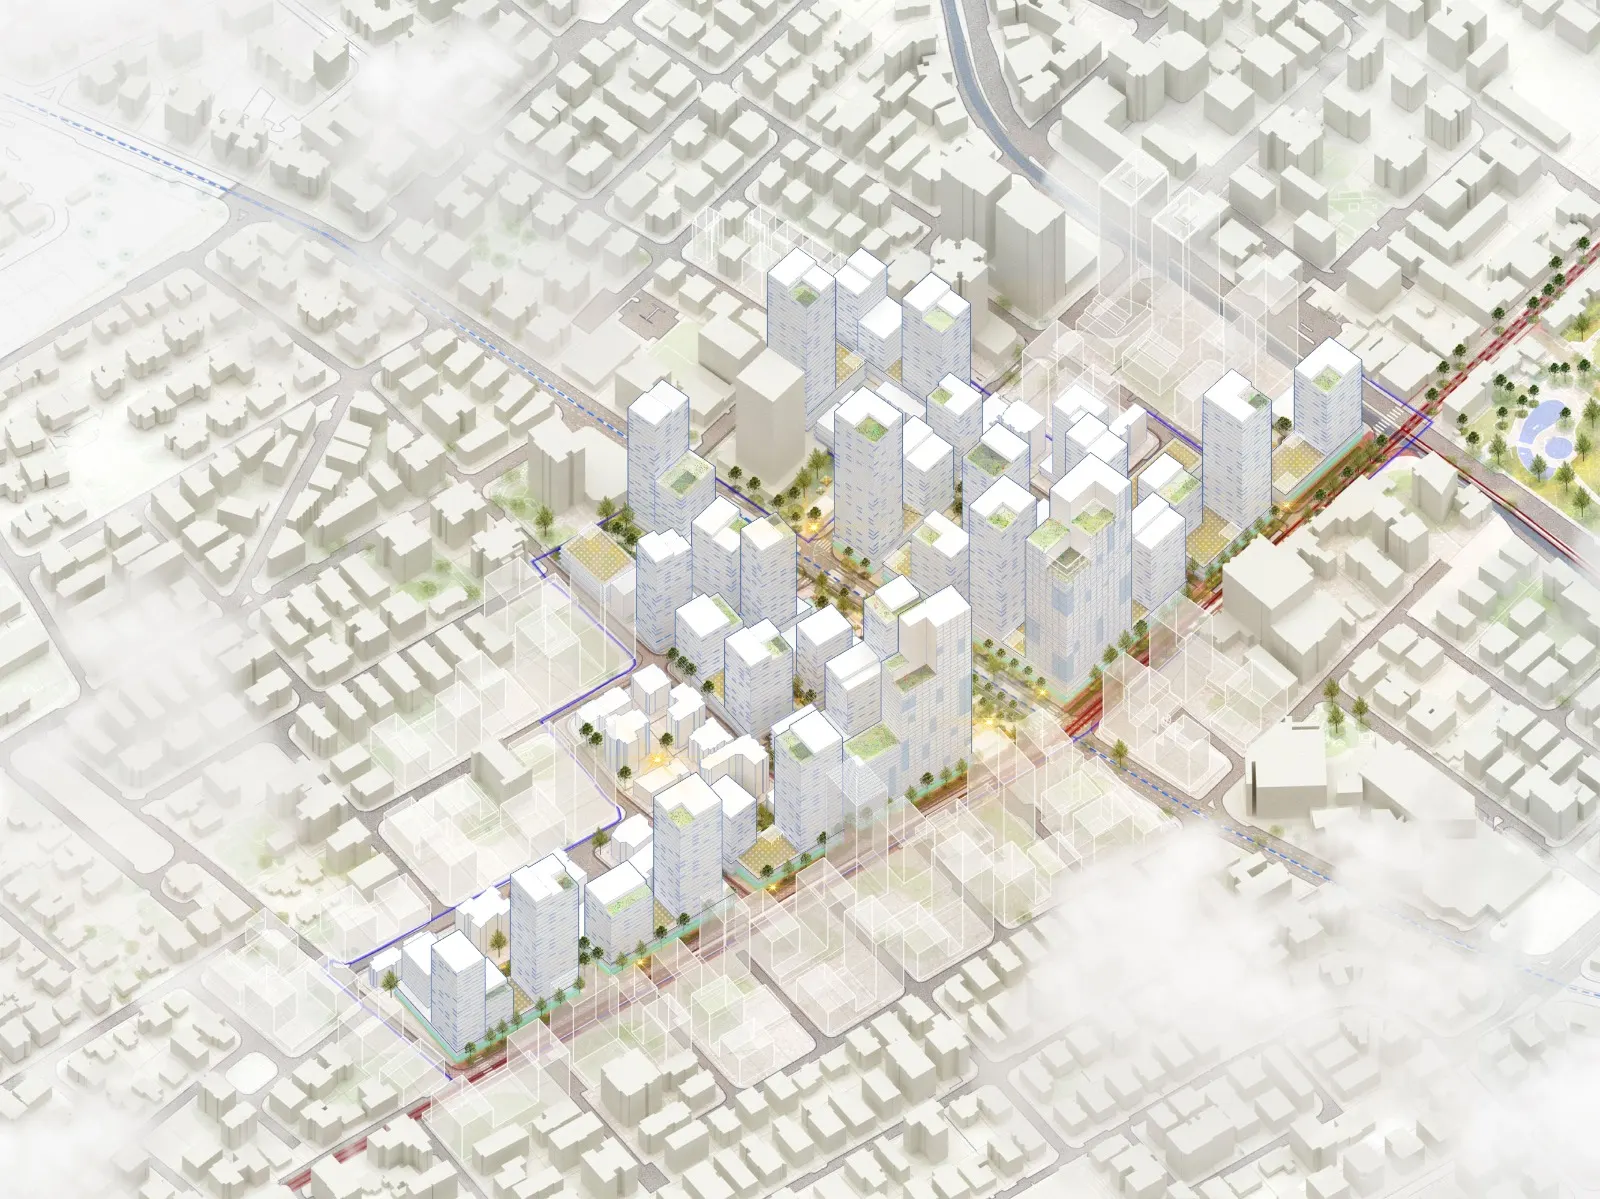
לפרויקטי ההתחדשות שליווינו עודד לנדאומייסד ובעלים · 15+ שנה בהתחדשות עירונית
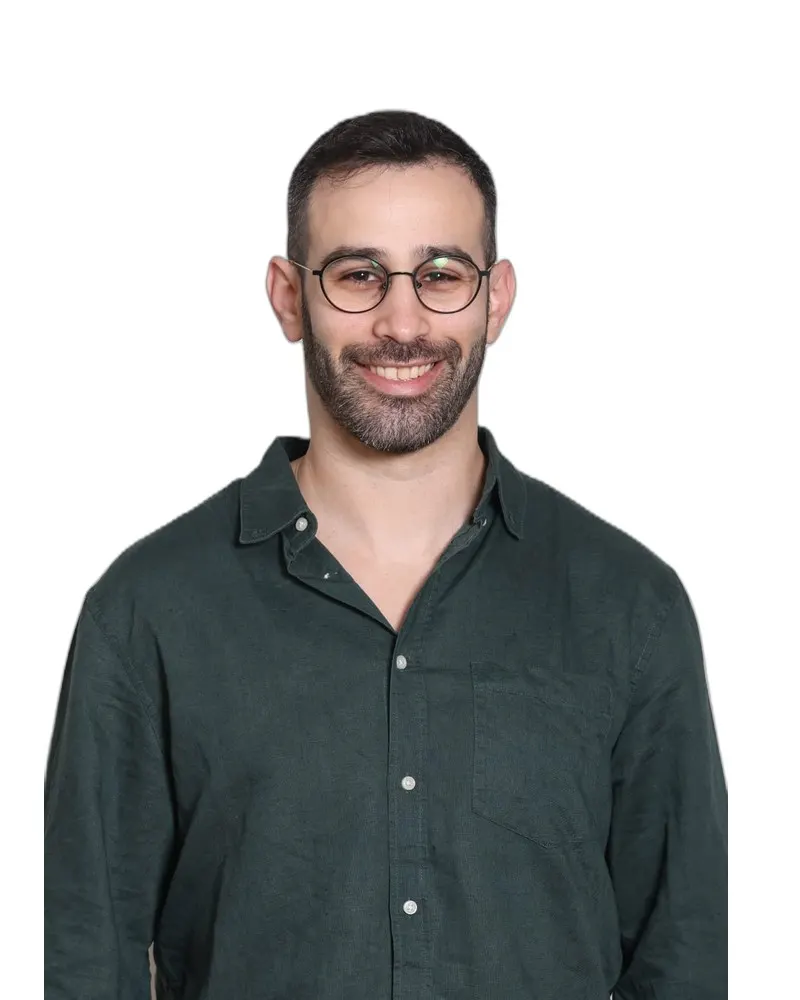 גל ברשמאי מקרקעין וראש צוות
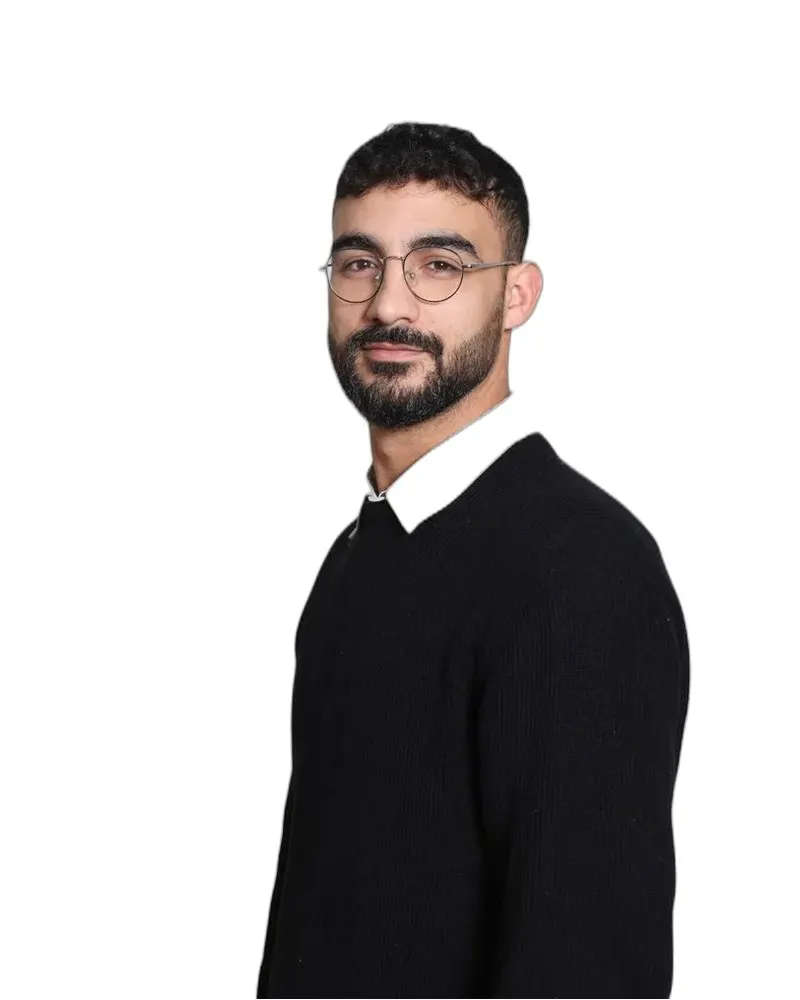 אביחי ברוךשמאי מקרקעין וראש צוות
לכל תיק נקבע שמאי אחראי אחד מהצוות, שמלווה אתכם מהשיחה הראשונה ועד למסירת חוות הדעת.
מה יזמים שואלים אותנו.
התשובות כלליות. בשיחה נתייחס למקרה שלכם.
מה ההבדל בין דו"ח אפס לבדיקת כדאיות?
בדיקת כדאיות נועדה להחלטה שלכם: לקנות או לא, באיזה מחיר. דו"ח אפס נועד לבנק המלווה: תזרים מלא, רווח, בטוחות וסיכונים, בפורמט אחיד.
אתם עובדים גם עם בנקים ישירות?
כן, גם כשמאי מטעם הבנק המלווה וגם מטעם היזם. לא בשני הכובעים באותו פרויקט.
מה אם המספרים לא מסתדרים?
נגיד לכם מוקדם. עדיף לדעת לפני הרכישה מאשר אחרי. לפעמים השינוי הוא בתמהיל או בחלופה תכנונית.
יש פרויקט על השולחן? בואו נבדוק אותו לפני הבנק.
פגישת פתיחה ללא עלות. הצעת מחיר תוך יום עסקים.